

战略的制定与考量因素
市场趋势的分析
市场趋势是制定战略的关键因素。如果市场处于上升趋势,战略可能偏向积极型。例如,在牛市中,更多关注成长型资产。此时需要深入研究宏观经济数据、行业发展前景等。通过对历史数据的分析,判断市场处于牛市的初期、中期还是末期,以便确定不同阶段的战略。牛市初期可能选择逐步建仓,而中期则可加大仓位。
风险偏好的确定
不同投资者有不同的风险偏好。保守型投资者的战略会注重资产的保值,倾向于配置较多的固定收益类资产。而激进型投资者愿意承担更多风险以获取高收益,战略上会增加权益类资产的比重。这需要根据投资者的财务状况、投资目标等来确定。比如,年轻投资者可能风险承受能力较高,退休人员则风险偏好较低。
战术与战略的适配性
短期战术的选择
根据战略来选择短期战术。如果战略是长期价值投资,短期战术可能是在股价回调时适当加仓。例如,当看好一家公司的长期发展,但短期由于市场波动股价下跌,这就是一个战术性加仓的机会。这种短期战术要与长期战略相匹配,不能因为短期波动而偏离长期价值投资的轨道。
长期战术的规划
长期战术要围绕战略目标构建投资组合。对于分散风险的战略,长期战术就是选择不同行业、不同规模的公司进行投资。如同时投资大盘蓝筹股和新兴成长型股票。并且要根据市场的变化不断调整投资组合,确保长期战术始终符合战略的要求,保持投资组合的有效性。
仓位分配的原则与方法
基于风险的仓位分配
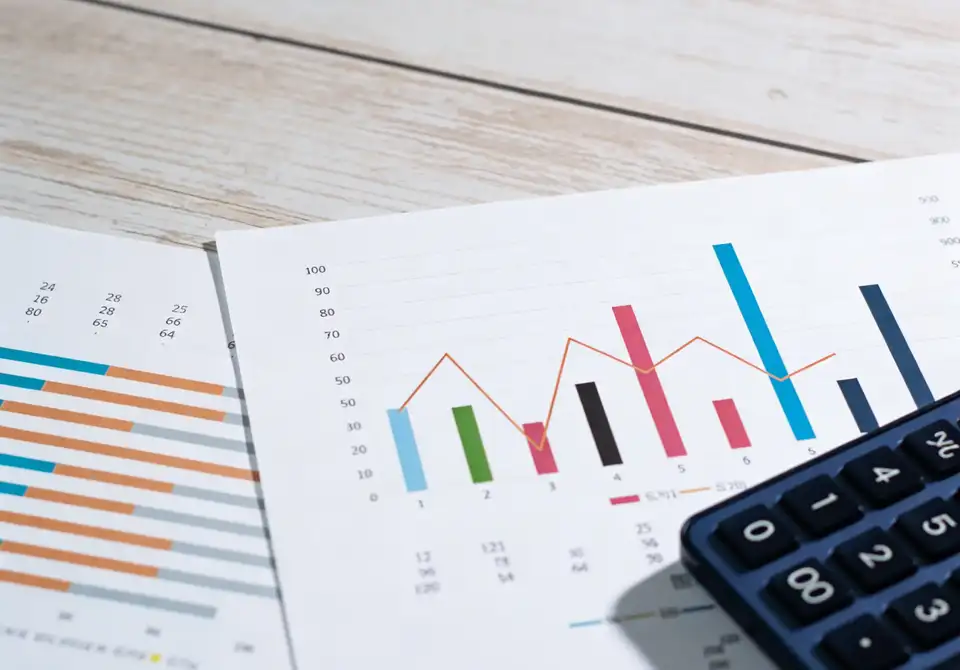
从风险角度出发,要考虑资产的波动性。高风险资产的仓位应根据战略和风险承受能力来确定。例如,对于风险承受能力较低的投资者,高风险资产如股票的仓位不宜过高。可以通过计算风险价值(VaR)等方法来确定合理的仓位。不同资产之间的相关性也影响仓位分配,负相关的资产可以适当增加仓位以分散风险。
依据收益预期的仓位分配
如果预期某项资产有较高的收益潜力,根据战略可能会增加其仓位。但这要综合考虑风险。比如,新兴行业的股票可能有较高的收益预期,但风险也大。在战略为平衡型时,不能因为高收益预期而过度配置。要根据对不同资产收益的预测,结合战略目标,合理分配仓位,以实现收益最大化和风险控制的平衡。
在构建量化系统时,依据战略分配战术与仓位是一个复杂但至关重要的过程。需要综合考虑市场趋势、风险偏好等多种因素,通过合理的战术选择和仓位分配,才能使量化系统在不同的市场环境下实现预期的投资目标。
相关问答
构建量化系统时,战略制定主要考虑什么?
主要考虑市场趋势和风险偏好等因素。市场趋势决定整体投资方向,风险偏好影响资产类型的选择,二者是战略制定的重要依据。
短期战术如何与长期战略适配?
短期战术应在不偏离长期战略的前提下,把握短期市场波动带来的机会。比如长期战略为价值投资,短期可利用股价回调适当加仓。
仓位分配如何考虑风险?
要考虑资产波动性和相关性。高风险资产仓位依风险承受能力而定,负相关资产可多配以分散风险,如通过计算VaR确定仓位。
收益预期对仓位分配有何影响?
若资产收益预期高,可能依战略增加其仓位,但要兼顾风险。新兴行业股票收益高风险大,平衡型战略下不能过度配置。
风险偏好低的投资者在量化系统中如何分配战术?
他们战术更倾向保守,如在市场波动时减仓防御。长期会选择低风险资产,短期也避免高风险投机操作。
量化系统中,如何根据市场趋势调整战术和仓位?
牛市初期可逐步建仓,中期加大仓位;熊市则减少仓位。根据市场不同阶段趋势灵活调整,确保战术和仓位的合理性。
简短标题:构建量化系统时,如何依据战略分配战术和仓位?
转载声明:欢迎分享本文,转载请保留出处!发布者 财云量化